Découvrez le financement auquel vous pourriez avoir accès.
Que ce soit pour regrouper vos dettes, rénover ou financer un achat important, Michael Dufresne vous aide à explorer les options adaptées à votre situation.
5 questions, environ 2 minutes. Aucune enquête de crédit à cette étape.
Aucun engagementPénalité vérifiée avant de bougerDossiers refusés bienvenusPartout au Québec
100+ dossiers accompagnés
partout au Québec, incluant des refinancements refusés ailleurs
0
Prêteurs comparés
0
Dossiers complétés
0
Économies moyennes
0
Retour sur votre dossier
Pourquoi refinancer
Une hypothèque, plusieurs raisons d'y toucher.
Refinancer, ce n'est pas juste changer de taux. C'est débloquer la valeur déjà accumulée dans votre propriété. Voici les quatre raisons les plus fréquentes.
Consolider vos dettes
Cartes, marges, prêt auto, prêt personnel. Tout se regroupe dans votre refinancement, en un seul versement mensuel, à un taux qui n'a rien à voir avec le 20 % d'une carte.
Obtenir de meilleures conditions
Taux, terme, type d'hypothèque. Si votre situation ou le marché a changé, un refinancement peut réduire vos paiements mensuels de façon durable.
Rénover votre propriété
Toiture, cuisine, salle de bain, sous-sol. Vous financez les travaux avec la valeur que la maison a déjà prise, sans vider vos comptes.
Financer un projet important
Véhicule, chalet, mise de fonds pour un immeuble, démarrage d'entreprise, dépense urgente. Un financement structuré plutôt qu'un crédit à taux élevé.
On travaille avec plus de 15 prêteurs au pays.
Un refus n'est pas un verdict
Votre banque a dit non. Ça ne veut pas dire que c'est non.
Une institution, c'est une seule grille de critères. Quand vous n'entrez pas dedans, la conversation s'arrête. Ailleurs, elle commence.
01
Un seul prêteur, une seule réponse
Votre conseiller vend les produits de sa banque, point. Il ne peut pas vous envoyer chez le prêteur d'à côté qui, lui, aurait dit oui. Michael n'a pas cette contrainte.
02
Votre cote de crédit a écopé
Quelques retards, un ratio d'endettement élevé, une proposition ou une faillite libérée. Les prêteurs alternatifs regardent d'abord l'équité de la propriété, pas seulement le pointage.
03
Vos revenus ne rentrent pas dans la case
Travailleur autonome, commissions, pourboires, revenus de location, deuxième emploi. Des revenus bien réels que la grille bancaire traite comme s'ils n'existaient pas.
04
L'intérêt gruge votre paie chaque mois
À 20 % ou 22 % sur une carte, presque tout votre versement part en intérêt. Le solde, lui, ne descend pas. Pendant ce temps, la valeur de votre maison, elle, a monté.
Si vous êtes propriétaire, il y a presque toujours une avenue. La vraie question n'est pas « est-ce possible », c'est « à quelles conditions ». C'est exactement ce qu'une analyse de votre dossier vous permet de savoir.
Comment le montant se calcule
Votre maison a pris de la valeur. Un refinancement la rend disponible.
La valeur nette, c'est ce qui reste quand on soustrait le solde de votre hypothèque de la valeur marchande actuelle. Une partie de ce montant peut être refinancée et vous être remise en argent.
Jusqu'à 80 % de la valeur de la propriété chez la plupart des prêteurs conventionnels.
Parfois davantage avec un prêteur alternatif ou privé, selon le dossier.
Un seul versement si l'objectif est de racheter vos dettes existantes.
La pénalité de rupture est calculée et présentée avant toute démarche, pour que le refinancement reste net avantageux.
Valeur de la propriété450 000 $
Solde hypothécaire230 000 $
Marge refinançable (80 %)360 000 $
Montant potentiellement disponible
130 000 $
Exemple illustratif seulement. Le montant réel dépend de l'évaluation de la propriété, de vos revenus, de votre dossier de crédit, d'une éventuelle pénalité de rupture et des critères du prêteur retenu.
Qui s'occupe de votre dossier
Une personne. Pas un centre d'appels.
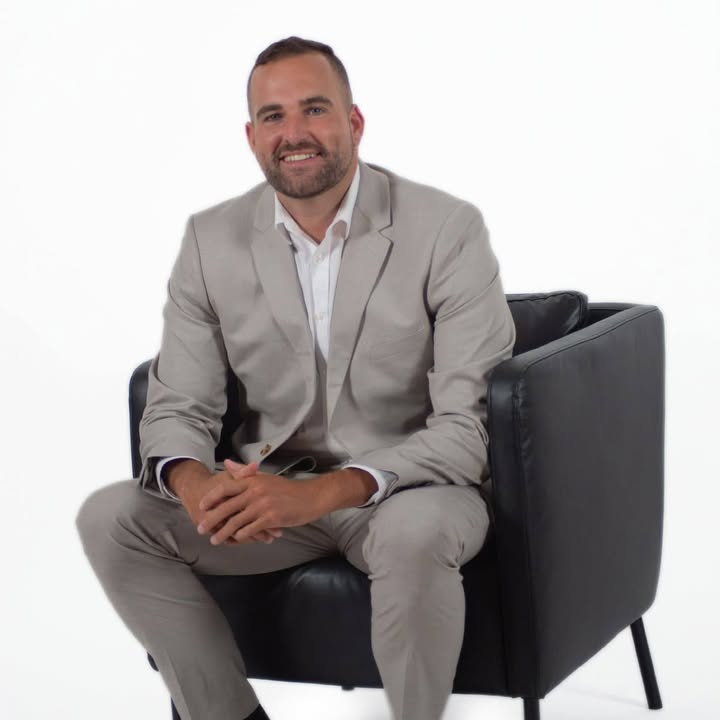
Je m'appelle Michael Dufresne et je suis courtier hypothécaire chez SoluTaux. Mon travail n'est pas de vous vendre un produit : c'est de présenter votre situation, telle qu'elle est, aux prêteurs les plus susceptibles de dire oui.
La plupart des gens qui me contactent ont déjà essuyé un refus, ou traînent des dettes à taux élevé depuis trop longtemps. Neuf fois sur dix, leur dossier n'est pas un cas désespéré. Il a juste été présenté à la mauvaise porte, ou jamais vraiment analysé.
« Un dossier refusé, c'est rarement un mauvais dossier. C'est presque toujours un dossier envoyé au mauvais prêteur. »
SoluTauxPermis AMF 300306576215+ prêteursPartout au Québec
Comment ça se passe
Quatre étapes, aucune surprise
Vous savez à chaque moment où en est votre dossier et ce qui s'en vient.
1
Vous répondez à 6 questions
Deux minutes, depuis votre téléphone. Aucune enquête de crédit, aucun document à fournir à cette étape.
2
Michael vous rappelle sous 24 h
On valide les chiffres ensemble, y compris une éventuelle pénalité de rupture, et je vous dis franchement ce qui est réaliste. Même si la réponse est non.
3
Vous voyez vos options en chiffres
Montant accessible, versement mensuel, conditions, coût réel. Vous comparez avant de vous engager à quoi que ce soit.
4
Michael monte et ferme le dossier
Négociation avec le prêteur, évaluation, notaire, décaissement. Vous signez, il s'occupe du reste.
Ce qu'ils en disent
Des propriétaires, partout au Québec
Trois dossiers refinancés après un premier refus ailleurs.
5 dettes regroupées en 1
« Deux cartes, une marge, le prêt de l'auto et un prêt personnel. Ma caisse avait refusé net. Michael a regardé mon dossier un soir et il est revenu avec un refinancement qui réglait tout. Un seul paiement aujourd'hui, et je sais enfin où je m'en vais. »
Véronique D.
Lévis, QC
Rénovations financées
« Travailleur autonome depuis six ans, donc automatiquement compliqué pour les banques. La toiture coulait, il fallait agir. Michael a trouvé un prêteur qui comprend les revenus d'entreprise et a inclus la pénalité dans le calcul dès le départ. Les travaux sont faits. »
Étienne P.
Sherbrooke, QC
Refusée 2 fois, refinancée au 3e
« Une proposition de consommateur derrière moi, je pensais être barrée à vie. Zéro jugement de sa part, il m'a expliqué exactement pourquoi les deux premiers refus étaient arrivés. Le troisième prêteur a dit oui. »
Karine M.
Repentigny, QC
Témoignages de clients réels. Les résultats varient selon chaque dossier et ne constituent pas une garantie.
Questions fréquentes
Ce que les gens me demandent
Combien coûtent vos services ?
Dans la grande majorité des dossiers, c'est le prêteur retenu qui rémunère le courtier, pas vous. Je vous accompagne du premier appel jusqu'à la signature, sans engagement de votre part. Dans les rares dossiers où un prêteur spécialisé exigerait des frais, je vous les présente noir sur blanc avant que vous vous engagiez à quoi que ce soit : jamais de surprise en cours de route.
Y a-t-il une pénalité si je refinance avant l'échéance de mon terme ?
Souvent, oui, si votre terme actuel n'est pas terminé. C'est la première chose que je calcule avec vous, avant toute démarche : le montant exact de la pénalité, et si le refinancement reste réellement avantageux une fois cette pénalité soustraite. Si ce n'est pas le cas, je vous le dis franchement, même si ça veut dire attendre votre renouvellement.
Ma banque m'a déjà refusé un refinancement. Pourquoi ce serait différent ?
Parce que votre banque n'a qu'une grille de critères, la sienne. J'ai accès à plus de 15 prêteurs, dont des prêteurs alternatifs et privés dont le modèle repose d'abord sur l'équité de la propriété plutôt que sur le pointage de crédit. Un même dossier peut être refusé d'un côté et accepté de l'autre.
Dois-je absolument être propriétaire ?
Oui. Un refinancement s'appuie sur la valeur nette accumulée dans une propriété que vous possédez déjà. Sans propriété, il n'y a pas d'équité à mobiliser et je ne pourrai malheureusement pas vous accompagner pour cette solution.
Est-ce que ça affecte mon dossier de crédit ?
Le questionnaire et la première conversation n'ont aucun impact : aucune enquête de crédit n'est faite à cette étape. Une enquête formelle n'a lieu qu'au moment de soumettre une demande concrète à un prêteur, et uniquement avec votre accord explicite. À moyen terme, remplacer plusieurs dettes à taux élevé par un seul versement bien géré est souvent bénéfique pour votre cote.
J'ai eu une faillite ou une proposition de consommateur.
Ce n'est pas éliminatoire. Plusieurs prêteurs avec qui je travaille acceptent les faillites libérées et les propositions, en cours comme terminées. Ce qui compte davantage, c'est l'équité disponible dans votre propriété et votre capacité actuelle à rembourser.
Combien de temps avant d'avoir les fonds ?
Vous avez un retour de ma part en moins de 24 h ouvrables. Pour le décaissement, comptez généralement de 2 à 6 semaines selon la complexité du dossier, les délais d'évaluation de la propriété et ceux du notaire. Les dossiers urgents peuvent être accélérés.
Desservez-vous ma région ?
Je travaille partout au Québec, à partir de mon bureau à Québec. Les rencontres se font à distance, par téléphone ou en visioconférence, selon ce qui vous convient le mieux. Vous n'avez pas à vous déplacer.
Deux minutes, aujourd'hui
Vous ne saurez jamais le montant tant que personne ne l'a calculé.
Cinq questions suffisent pour savoir si votre propriété peut vous donner accès à 25 000 $, 50 000 $ ou davantage en refinançant. Aucune enquête de crédit, aucun engagement, aucune pression.
Offre réservée aux propriétaires. Ce refinancement s'appuie sur la valeur nette d'une propriété. Si vous n'êtes pas propriétaire, votre demande ne pourra pas être traitée : merci de ne pas remplir le formulaire.
Aucun engagement
Confidentiel
Réponse en 24 h
Sans jugement
Question 1 sur 6
≈ 2 min
Offre réservée aux propriétaires. Ce refinancement s'appuie sur la valeur nette d'une propriété. Si vous n'êtes pas propriétaire, votre demande ne pourra pas être traitée : merci de ne pas remplir le formulaire.
Êtes-vous propriétaire d'une résidence au Québec ?
C'est la condition de départ, sans exception.
Quel est votre statut actuel ?
Les prêteurs doivent pouvoir confirmer une source de revenu stable.
Ça me permet de cibler le bon type de prêteur dès le départ.
Solde actuel de votre hypothèque
Un montant approximatif suffit.
Valeur estimée de votre propriété
Selon vous, à combien se vendrait-elle aujourd'hui ?
Où puis-je vous joindre ?
Je reviens personnellement vers vous sous 24 h ouvrables avec votre estimation.
Confidentiel · aucun pourriel · aucune enquête de crédit
Cette solution s'adresse aux propriétaires
Le refinancement que j'offre repose sur la valeur nette d'une propriété. Comme ce n'est pas votre situation en ce moment, je ne peux malheureusement pas vous accompagner. Si vous devenez propriétaire, revenez me voir : ça me fera plaisir de regarder votre dossier.
C'est reçu !
J'analyse votre dossier et je vous contacte sous 24 h ouvrables avec une estimation du montant accessible et des conditions réalistes.
Aucun impact créditConfidentielSans engagement
Demande envoyée ! Michael vous contacte sous 24 h.